Métier - Business

GitGuardian lève 11 millions d’€ pour détecter les données confidentielles dissimulées dans du code informatique

Soumis par fredericmazue le

GitGuardian,  une startup française spécialisée dans la cybersécurité, annonce aujourd’hui un tour de financement de 11 millions d’€ en Série A, mené par Balderton Capital. Scott Chacon, co-fondateur de GitHub, Solomon Hykes, fondateur de Docker, et Bpifrance participent également. L’objectif ? Continuer à développer leur clientèle au niveau international - répartie aujourd’hui à 75% aux États-Unis  et le reste en Europe - tout en agrémentant son offre existante avec une plateforme de détection d’information sensible disséminée dans les systèmes privés des entreprises.

Créée en 2017 par Jérémy Thomas et Eric Fourrier, GitGuardian est une startup française spécialisée dans la cybersécurité. Elle aide les développeurs à coder de manière plus sécurisée pour protéger leurs entreprises contre les accès non autorisés à certains de leurs systèmes et données les plus critiques. 

GitGuardian a coopéré avec plus de 100 entreprises du Fortune 500 ainsi que des organisations gouvernementales dans le but de trouver des informations exposées sur GitHub pouvant entraîner des dégâts potentiels de plusieurs dizaines de millions de dollars. En 2018, GitGuardian a été reconnue par la Société Générale et Wavestone comme la meilleure solution de cybersécurité dans la catégorie “Protection des données clients”. 

De nos jours, souligne GitGuardian ,les développeurs de logiciels d'entreprise s’appuient sur l’intégration de multiples services internes et tiers pour proposer aux clients des fonctionnalités essentielles. Pour intégrer ces services, les développeurs sont amenés à gérer des données extrêmement sensibles, tels que des informations de connexion, des clés API ou encore des clés cryptographiques privées utilisées pour protéger des systèmes et données confidentiels (systèmes de paiement, serveurs, propriété intellectuelle...). 

GitGuardian a développé sa solution en pensant à GitHub en premier lieu. Sa technologie fait le lien entre les développeurs inscrits sur GitHub et leurs sociétés en analysant le contenu de plus de 2,5 millions de “commits” (ou révisions de code) par jour, soit près d’un milliard de “commits” chaque année, à la recherche d’indications de la présence de données confidentielles exposées. 

Lorsqu’une donnée est divulguée, il suffit de 4 secondes à GitGuardian pour détecter la fuite et en alerter à la fois le développeur et une équipe de sécurité chez le client. L’algorithme apprend en continu à l’aide d’une boucle de rétroaction permettant développeurs et équipes d’évaluer l’exactitude de chaque alerte pour l’identifier, en un seul clic, comme étant vraie ou fausse. Ceci permet à GitGuardian de suivre et d’anticiper l’évolution des types de données divulguées et des modes de divulgation.  

« Aujourd’hui, toute société active dans le domaine du développement de logiciels s’inquiète de la possibilité que ses données confidentielles puissent être diffusées au sein de l’organisation et, dans le pire des cas, dans l’espace public. Les données secrètes étant la pierre angulaire de notre entreprise, nous avons bâti, au cœur de notre structure, une culture inconditionnelle de confidentialité. » commente Jérémy Thomas, co-fondateur et CEO de GitGuardian.

Site : gitguardian.com

Le CNLL révèle la difficulté pour les clients à bénéficier de l'expertise des éditeurs de logiciels libres

Soumis par fredericmazue le

Le CNLL (Union des Entreprises du Logiciel Libre et du Numérique Ouvert) présente une synthèse de la consultation menée auprès des entreprises du logiciel libre (ENL) sur les grands marchés de support open source (GMSOS) et les appels d’offres afférents. Le but de ce questionnaire était de recueillir le ressenti des entreprises du secteur, qu’elles soient sociétés de service ou éditrices (ou les deux) au sujet de ces marchés, et le cas échéant émettre des propositions afin d’améliorer leur fonctionnement, en amont et en aval des appels d’offres.

L’analyse des réponses obtenues met en évidence une image majoritairement négative de ces marchés auprès des acteurs de la filière du logiciel libre en France, notamment du point de vue de leur efficience pour les clients, de leur capacité à financer les acteurs du développement et de la maintenance de logiciels libres, et de la capacité des acteurs de la filière à participer à ces marchés. L’enquête révèle une réelle fracture entre les éditeurs de logiciel open source, les sociétés de service, et l’accès aux marchés.

Le panel d’entreprises consultées était représentatif de l’écosystème des ENL. En effet, 93 % des entreprises consultées proposent une offre de support Open Source, que ce soit sur un grand nombre de logiciels libres (30%), ou sur un ou plusieurs logiciels libres qu’ils développent (75%).

Des marchés inadaptés aux solutions des éditeurs Open Source

Le métier d’éditeur Open Source n’est globalement pas reconnu par ces marchés. Les solutions d’éditeurs, où se concentre une grande partie de l’innovation, ne sont donc pas présentes ou très mal supportées, ce qui casse la chaîne de valeur. Car si 60 % des éditeurs pensent que leur offre pourrait s’intégrer dans ces marchés, c’est avec une version dégradée de support qui ne peut tirer parti de l’expertise et du support spécifique de leur offre. Une des solutions suggérées évoque l’idée de « plutôt privilégier les partenariats directs avec les éditeurs qu'une relation commerciale avec un intermédiaire avec des surcoûts pour l'acheteur ».

Des marchés qui ne permettent pas un support efficient pour les clients

Il a été relevé notamment que « l'expertise sur les solutions libres est majoritairement détenue par de petites entreprises [alors que les] marchés GMSOS ne sont accessibles qu'aux structures de taille importante », ou encore que « le nombre de logiciels libres existant est trop important pour pouvoir être couvert efficacement par un GMSOS et offrir une expertise sur l'ensemble des softs.»

On constate donc qu’un certain nombre de facteurs sont antinomiques à l’expertise ou la qualité espérée des prestations :

  • La taille de ces marchés limite les réponses à de grandes SSII ou ENL.
  • Leur périmètre, qui concerne plusieurs dizaines voire centaines de composants ou solutions à supporter.
  • Enfin, l’intérêt des titulaires des marchés qui vise essentiellement à capter la valeur et la marge.

Des marchés qui ne contribuent pas et parasitent le développement des logiciels Open Source

Comme le souligne par exemple ce commentaire « le support de façon générale est un bon moyen de financer les logiciels libres. Mais l'ajout d'intermédiaires entre les grands comptes et les sociétés réalisant réellement le travail de maintenance et de développement cœur empêche d'avoir une efficience économique permettant un financement correct des logiciels libres », ces marchés sont jugés par la majorité des répondants comme un moyen de financement inefficace et inapproprié, qui ne rétribue pas les développeurs (et contributeurs) des logiciels, et donc ne contribue pas au développement des logiciels Open Source.

Pire, ces marchés sont jugés comme parasitant le développement des logiciels libres en détournant la valeur du marché : « Les GMOS captent la chaîne de valeur de l’OSS et ne reversent (quasiment) rien aux éditeurs. Ils empêchent souvent les grands comptes de prendre une offre de support chez un éditeur OSS. »

Les préconisations

Diverses solutions et scénarios d’amélioration ont été évoqués. L’ensemble des préconisations reste fondé sur le principe de relations plus étroites entre les clients et les éditeurs de logiciels libre, et sur la mise en place de bonnes règles de gouvernance des groupements lorsque les marchés sont attribués à des consortia.

Plus précisément, les solutions suivantes ont été évoquées :

  • Mettre en place un GMSOS uniquement pour les librairies et logiciels pour lesquels il n'existe pas d'offre de support sérieuse identifiée.
  • Reversement d'une partie de la valeur aux experts des logiciels faisant partie du support: éditeurs, surtout s'ils sont européens ; société d'expertises spécialisés (ex : sur PostgreSQL) ou communautés professionnelles (Eclipse, Document Foundation, Apache, etc.)
  • Référencement direct et sans intermédiaire des éditeurs, quelles que soient leurs taille et celle de leur catalogue de produit. La valeur ajoutée des intermédiaires serait celle de gestionnaire de catalogue, mais ensuite la prestation et le contrat seraient réalisés en direct entre l'éditeur et le grand compte.
  • S'allier, avec une gouvernance équitable et équilibrée, entre acteurs de l'Open Source au sein de la filière afin d'avoir une taille critique et de pouvoir proposer l'ensemble de l’expertise en direct aux grands comptes et être davantage visible auprès d'eux. 
  • Favoriser les groupements de petites entreprises expertes et mettre des conditions fortes sur la gouvernance et les capacités de contribution au cœur des outils de la part des entreprises retenues (commiters, preuves de contribution, etc.)

Pour lire la synthèse complète de l’enquête, téléchargez ce document PDF.

Atos s’associe avec Zapata fournir une solution d'informatique quantique aux entreprises

Soumis par fredericmazue le

Atos et Zapata Computing Inc. annoncent un partenariat mondial pour fournir une solution d'informatique quantique de bout-en-bout qui combine la plateforme logicielle de Zapata, Orquestra (Orchestra), et l’Atos Quantum Learning Machine (Atos QLM) pour s'adresser aux différents marchés verticaux.

Selon les deux partenaires, la solution conjointe permet aux organisations de s'attaquer aux problèmes de calcul les plus complexes dans les secteurs du pétrole et du gaz, de l'aviation, de la finance et de l'industrie pharmaceutique avec une approche unique, prête à être déployée et adaptable aux défis du monde réel. En outre, Atos et Zapata s'associeront également pour fournir des services de conseil pour accompagner leurs clients tout au long de leurs projets et les aider à se familiariser rapidement avec les capacités de l'informatique quantique pour résoudre leurs problèmes commerciaux. 

Orquestra combine une plateforme logicielle et des bibliothèques d'algorithmes quantiques pour favoriser la prochaine vague de découvertes dans le domaine de l’informatique quantique – pour un large éventail d'industries dont la chimie, la pharmacie, la logistique, la finance et la science des matériaux.

Docker : vente à Mirantis et financement

Soumis par francoistonic le

Depuis quelques mois, Docker ne cache pas son problème de financement. Le mal est plus profond. Car c’est le modèle économique qui pose question. Comment profiter du boom des conteneurs ? Faut-il vendre ? Fermer et tout reverser aux communautés ? 

Peut-être qu’un début de réponse a été fourni cette semaine avec l’annonce du rachat par Mirantis de Docker Entreprise. Il s’agit d’une plateforme pour stocker, gérer, partager et exécuter les conteneurs. Tout le savoir Docker dans une solution orientée entreprise. 

La plateforme comprend Docker Hub, les outils de développeurs, le référentiel Docker, la partie administration, les services Kubernetes, le stockage, le réseau et le moteur Docker. 

Le 13 novembre, Docker a publié l’annonce du rachat de Docker Enterprise Platform Business. Pour Mirantis, il s’agit d’un complément crucial pour son offre Kubernetes. Les deux éditeurs ont annoncé vouloir continuer à travailler ensemble pour maintenir l’intégrité et l’intégration des évolutions. Docker annonce vouloir se concentrer sur les parties Desktop et Hub. 

Dans le même temps, Docker annonce la sécurisation d’un financement de 35 millions apportés de Benchmark Capital et Insight Partners. 

La question est de savoir comment Docker va gérer la situation et continuer à développer les solutions. Si cette vente était sans doute indispensable à court terme, à long terme, il est difficile de le savoir.

François Tonic

Data Science et IA : 7 500 créations nettes d’emploi dans la Branche d’ici 5 ans

Soumis par fredericmazue le
Image
Image
Image
Image
Image
Image
Image
Image
Image
Image
Image

Si le potentiel de développement économique de l’Intelligence Artificielle (IA) est avéré et considérable, ses conséquences sur l’emploi suscitent toujours de nombreuses interrogations : quels seront les impacts à terme du développement de l’IA sur l’emploi, notamment dans la branche du numérique ? Quelles sont les nouvelles compétences recherchées ? Quelles sont les évolutions des métiers et les besoins en formation ? … Autant de questions auxquelles la nouvelle étude « Formations et compétences sur l’Intelligence Artificielle en France », commanditée par Syntec Numérique et réalisée par l’OPIIEC, apporte des éléments de réponse. En effet, cette analyse dresse un état des lieux des besoins en recrutements, des compétences recherchées mais aussi de l’offre de formation disponible en France. L’objectif : anticiper l’ensemble des ressources nécessaires (emplois, compétences, formations) au développement de l’IA dans la proposition de valeur des professionnels du secteur.

Vers une incertaine mais inévitable évolution des métiers…

La plupart des travaux actuels autour de l’IA correspondent à une phase d’investissement en recherche & développement et peu d’applications sont entrées dans une phase d’industrialisation. En effet, l’IA apparaît aujourd’hui dans une multitude de cas d’usages dont les avancements sont divers (voicebots et chatbots, deep et machine learning, robotique…etc). Ce contexte influe sur la demande de ompétences actuelles et futures à l’échelle française et mondiale. La transformation par l’IA ne se mesure donc pas seulement par une « règle économique impactant l’emploi », mais plus par une modification des contenus métiers.

Les grandes tendances de l’emploi en IA dans la Branche du numérique au travers de 10 métiers

  • Pour les profils de spécialistes de l’IA, des évolutions rapides sont à prévoir dans les technologies de modélisation informatique des algorithmes (bibliothèques existantes, Cloud Computing, applicatifs intégrant l’IA etc.). Cela pourrait diffuser et rendre plus rapide l’accès à certaines technologies IA pour des profils plus variés, y compris des personnes qui ne sont pas actuellement spécialistes de l’IA.
  • Des compétences aujourd’hui en forte tension (ex : Deep Learning, notamment pour la Vision artificielle et le Traitement du Langage Naturel) pourraient devenir plus accessibles pour des spécialistes intégrateurs généralistes de l’IA, élargissant l’accès à ces spécialités pour d’autres profils.

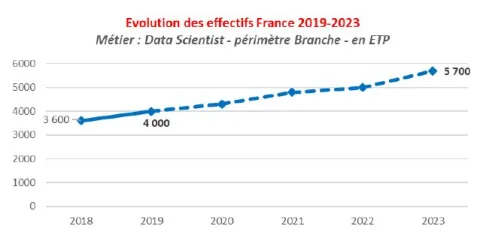
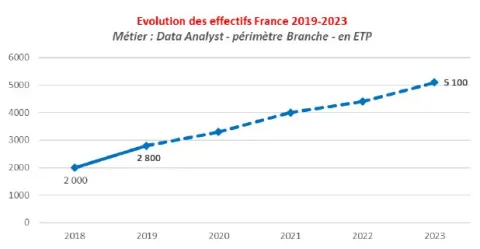
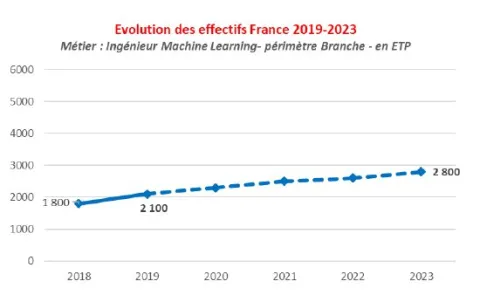
En conséquence, la branche pourrait rechercher environ 7 500 spécialistes supplémentaires de l’IA & Data Science sur la période 2019-2023, pour une population totale portée de 11 200 à 21 000 personnes (+59%).

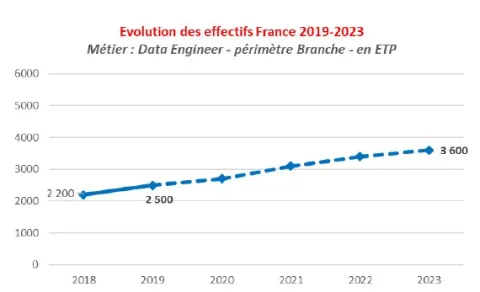
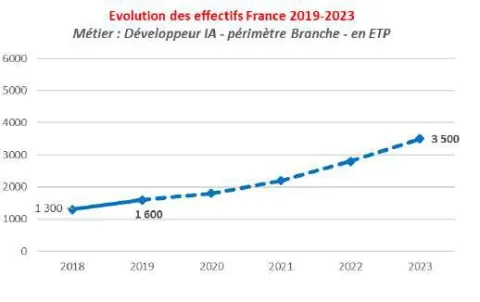
  • Le phénomène ne sera pas homogène pour tous les métiers : hausse constante des Data Scientists, Ingénieurs Machines Learning et Data Analysts, encore davantage pour les Data Engineers et Développeurs IA, stabilisation des Data Miners, intégration progressive des spécialités « Vision artificielle » et « Traitement du Langage Naturel » dans le métier d’Ingénieur Machine Learning.
  • Cette période de croissance des effectifs spécialistes de l’IA pourrait avoir, dans un deuxième temps, un impact sur la demande de compétences d’autres métiers… Sur un échantillon de 4 métiers non-spécialistes retenus pour cette étude (Consultant en management, Consultant en Recrutement, Chef de produit et Directeur de business unit), la modification des contenus métiers, des organisations et des besoins en emplois irait jusqu’à contracter les besoins en recrutement de la Branche d’environ 12 000 personnes sur la période 2023-2025 (uniquement une baisse des recrutements, sans contraction des effectifs présents a priori).

Un marché de l’emploi en très forte tension…

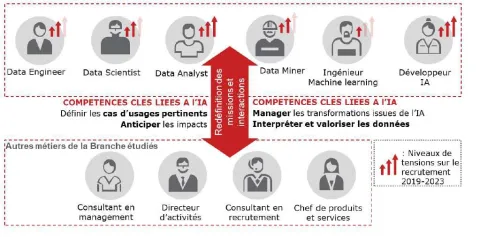
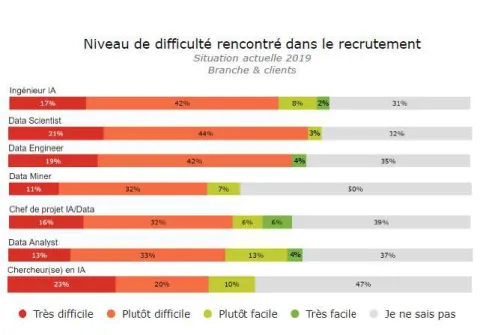
Les principaux profils de spécialistes en IA connaissent des tensions élevées, voire très élevées sur le recrutement. Cette tension sur l’offre et la demande d’emploi pour les spécialistes de l’IA est accentuée par une forte variabilité dans les contenus métiers attendus : notamment, très peu d’offres d’emploi actuelles de Data Scientists, Data Engineers, Ingénieur Machine Learning etc. présentent des contenus homogènes.

Des offres d’emploi qui traduisent un manque de connaissance fine des besoins et des compétences recherchées

Les offres demeurent concentrées sur les technologies maîtrisées, notamment les plus transférables d’un secteur à l’autre (Machine Learning, Deep Learning, Vision Artificielle, Traitement du Langage Naturel).

Plus généralement, les niveaux de demandes sur l’expérience et le niveau de diplôme (dans une moindre mesure) semblent parfois éloignés d’une compréhension fine du contenu des compétences demandées et des besoins de formations ou d’expérience souhaitables.

Une demande complémentaire et relativement équilibrée entre les acteurs de la Branche et les clients

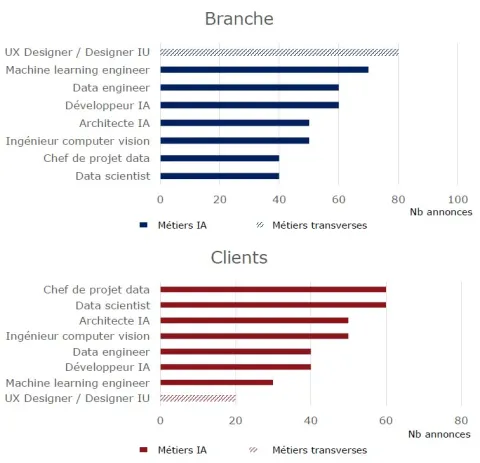
Les offres d’emplois IA proviennent à 54% d’acteurs de la Branche et à 46% de clients. Les offres d’emplois transverses proviennent, elles, majoritairement d’acteurs de la Branche (85%)

Les recruteurs sont souvent demandeurs d’une double compétence pour les profils de Data scientists et Chefs de projet data. Les profils de Data analyst / data miner sont quant à eux particulièrement recherchés dans les fonctions marketing / CRM.

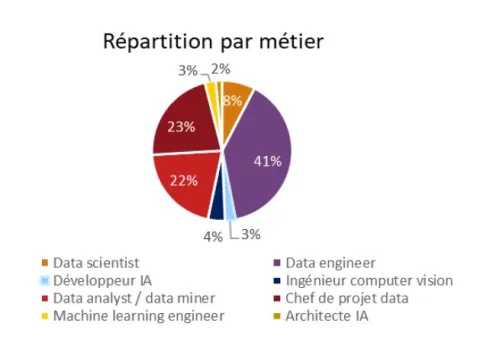
Les profils de Data engineer sont les plus recherchés (41% des offres), suivis par les Chefs de projet data (23%) et les Data analysts/data miners (22%).

Formation : une offre dynamique mais qui reste encore trop insuffisante …

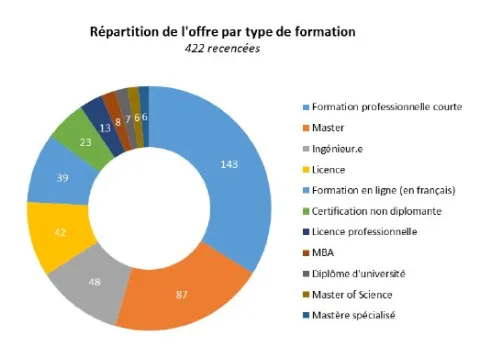
Le tissu de formation initiale, relativement bien réparti sur le territoire national, présente une capacité annuelle à diplômer 4 000 personnes au niveau « master/ingénieur », contre 2 000 personnes au niveau licence.

Même si toutes ces formations ne sont pas remplies, cette capacité est insuffisante pour répondre à tous les besoins : la Branche ayant a elle seule besoin d’une moyenne de 2500 jeunes diplômés / an sur 5 ans. Sur ce point, l’objectif du gouvernement français est de rapidement doubler cette capacité et renforcer l’attractivité des parcours.

Evolution des métiers de l’IA à horizon 2023

Au sein de la Branche, les Data Scientists devraient rester les plus nombreux sur la période 2019-2023 (cela pourrait s’inverser par la suite au profit du développement et de l’analyse). Un mouvement important de mobilités vers ce métier pourrait nuancer les tensions actuelles sur le recrutement.

La population de Data Analysts devrait fortement s’accroître sous l’effet mécanique des besoins volumétriques d’exploitation de données, de la transformation de certains métiers (ex chargés d’études statistiques) et de l’accentuation de la dimension prédictive, voire prescriptive dans certains domaines matures (ex marketing, recommandations).

Le besoin de Data Engineers devrait s’accroître sur la période et audelà, avec un rôle de plus en plus stratégique au sein d’entreprises orientées par les Data. Il s’agit d’un profil plus accessible via des mobilités professionnelles à ce jour (ex Data Scientists). Leur recrutement externe est sous forte tension (attractivité faible du métier pour les jeunes diplômés).

Malgré une population plus faible, le Data Mining devrait demeurer un besoin constant de la Branche en tenant compte de l’impact croisé du développement de compétences IA au sein de profils Data Science (ex Data Analysts)

Le besoin de développeurs devrait encore s’accélérer à partir de 2021, notamment du fait de la simplification d’accès à l’IA, de la démocratisation d’applicatifs. A ce jour, l’attractivité du métier reste faible et les tensions sur le recrutement fortes.

Les populations d’Ingénieurs Machine Learning devraient croître à un rythme constant, avec un élargissement plus systématique à des technologies matures (notamment Vision Artificielle et Traitement du Langage Naturel, aujourd’hui souvent spécialisées)

Du point de vue des Ressources Humaines, la transformation de la branche numérique par l’IA s’envisage donc de manière systémique :

  • Besoin d’attractivité en matière de recrutement, pour des métiers qui accusent encore un déficit sur ce point (davantage pour l’IA que la Data Science et notamment auprès des femmes).
  •  
  • Besoin de fidélisation de profils expérimentés capables de maîtriser un domaine d’applications et d’accompagner des transformations organisationnelles, voire culturelles d’entreprises.
  • Besoin d’accompagnement de mobilités pour les professionnels en poste qui feront évoluer leur parcours professionnel dans ce nouveau paysage.
  • Besoin d’adaptation du tissu de formation là où cela s’avère pertinent. Sur ce dernier point, l’enjeu se situe plus sur la multiplication rapide de compétences disponibles que sur l’augmentation du niveau d’expertise des personnes formées, déjà élevé.
  • Ces questions de besoins en RH sous-tendent par ailleurs une nécessaire réflexion sur les zones de valeurs identifiées au cours de cette étude (stratégie IA, Data Science et valorisation des données, capacité d’accompagnement des transformations technologique et organisationnelles) et sur le positionnement stratégique de tous les acteurs de la Branche.
Salaires des développeurs : en France le secteur du retail rémunère mieux les développeurs

Soumis par fredericmazue le
Image

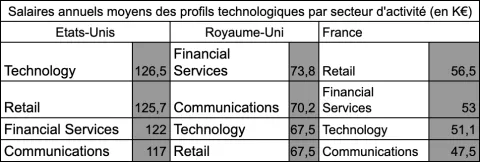
Hired présente les résultats de son étude State of Salary Report sur les salaires des développeurs dans différents secteurs verticaux en France, aux États-Unis et au Royaume-Uni. L’étude montre qu’en France, le secteur d’activité le plus rémunérateur pour les développeurs est celui du retail avec un salaire annuel moyen de 56,5 K€ . Suivent ensuite ceux des secteurs financiers (53 K€), la technologie (51,1 K€) et la communication (47,5 K€).

Comparativement à la France, les salaires restent plus élevés en moyenne aux États-Unis et au Royaume-Uni. Cependant, les secteurs les plus rémunérateurs divergent. Aux États-Unis celui des technologies est le plus attractif avec un salaire moyen de 126,5 K€ annuel. Au Royaume-Uni, c’est celui des services financiers (73,6 K€ annuel).

En France, entre un développeur travaillant dans la communication et un développeur travaillant dans le retail, l’écart de salaire moyen est de l’ordre de presque 20% au profit du retail. Cet écart est de 7% entre un profil technique travaillant dans la distribution et un autre dans les services financiers. 

Aux États-Unis, ce sont les secteurs des technologies (126,5 K€), du retail (125,6 K€) et des services financiers (122 K€) qui proposent les meilleures rémunérations. Au Royaume-Uni, le secteur de la distribution est, à contrario, le secteur qui rémunère le moins bien les développeurs (67,5 K€), devancé par les services financiers (73,8 K€), la communication (70,2 K€) et la technologie (67,5 K€).

« Si la différence de salaires est toujours élevée entre les États-Unis et l’Europe, il est aussi important de noter que ce ne sont pas les mêmes secteurs qui proposent les salaires les plus attrayants. Outre-Atlantique, l’écosystème des technologies, très dense et hautement concurrentiel, pousse les nombreux acteurs du domaine à tirer les salaires vers le haut », explique Antoine Garnier-Castellane, directeur du bureau français de Hired. « En France, à l’inverse, ce sont des secteurs dits traditionnels qui proposent les salaires les plus attractifs, notamment pour garder des avantages concurrentiels face à leurs concurrents, grâce à la technologie ». 

Commentaire actu

Membre depuis

20 ans 8 mois
fredericmazue

Ce n'est pas que ça nous gênerait, c'est que Hired semble y tenir, sans forcément détailler (si j'ose dire :-) à quoi ça correspond exactement en terme de champ d'activité des développeurs dans leur étude. C'est pourquoi j'ai gardé leur terme 'retail'. A titre personnel, je déplore ces anglicismes à la gomme.

dim, 27 Oct 2019 - 18:34 Permalien

L'edge computing devrait enregistrer une croissance annuelle de plus de 50 % dans la région EMEA

Soumis par fredericmazue le

Selon la troisième édition du Global Interconnection Index (GXI), l’étude de marché annuelle publiée par Equinix, l’edge computing devrait atteindre un taux de croissance annuelle composée (TCAC) de 51 %  sur la région EMEA et dépasser 13 300 Tbps de capacité totale de bande passante (soit l’équivalent de 53 zettaoctets de données échangés par an). Une telle capacité permettrait à tous les habitants de la Terre de télécharger simultanément une saison complète de Game of Thrones en ultra haute définition en moins d’un jour.

Les résultats du GXI révèlent à quel point la bande passante d’interconnexion - la capacité dédiée à l’échange de trafic direct et privé entre partenaires commerciaux - est essentielle à l’ère du numérique. Pour rester compétitives, les organisations doivent gérer des volumes de données toujours plus importants et faire face à l’accélération des échanges de données sur un nombre croissant de clouds et d’écosystèmes d’entreprises. Une autre enquête indépendante commandée par Equinix et menée auprès de plus de 2 450 décideurs informatiques au niveau mondial révèle que près de la moitié des répondants (48 %) considèrent l’interconnexion comme un élément clé facilitant les transformations numériques. Ce sentiment est partagé par 4 décideurs sur 10 dans la région EMEA. En France, près de l’intégralité (95 %) des responsables informatiques considèrent l’interconnexion comme importante pour leurs activités.

« Les individus, logiciels et machines créent et consomment des données de plus en plus rapidement partout où nous travaillons, jouons et vivons », déclare Rick Villars, vice-président chargé de la recherche sur les datacentres et le cloud chez IDC. « La hausse considérable des volumes de données créées, agrégées et analysées sur ces nouveaux périphériques contribue à créer un changement majeur par rapport au classique déploiement de ressources informatiques dans des datacentres traditionnels. Les entreprises doivent pouvoir accéder à des sites modernes et robustes situés près des emplacements périphériques à son réseau, là où elles veulent déployer des infrastructures dédiées et s’interconnecter au nombre croissant de clouds, clients et partenaires essentiels au cœur de leurs efforts de transformation numérique. »

Le solide cadre réglementaire en vigueur dans la région EMEA favorise l’échange de données et la croissance de la bande passante d’interconnexion dans les domaines de la santé et des sciences de la vie, dans le secteur public et l’enseignement, et en matière de services aux entreprises et services professionnels. L’Europe devrait ainsi dépasser l’Amérique du Nord dans la course à la croissance numérique la plus forte, avec des taux de croissance annuelle composée de 51 % et 46 % respectivement. L’Amérique latine mène la marche avec un TCAC de 63 %, suivie par la région Asie-Pacifique (56 %). En matière de plans de développement à l’international, les choses sont bien différentes : 55 % des entreprises sur la région EMEA (58 % en France) prévoient de s’implanter sur de nouvelles zones métropolitaines, alors que d’autres régions se montrent bien plus agressives (69 % pour le continent américain, et 65 % pour l’Asie-Pacifique). Pour soutenir ces plans de croissance, 6 responsables informatiques sur 10 (62 %) s’appuient sur des connexions virtuelles.

Les principaux enseignements du rapport :

Le GXI suit, mesure et anticipe la croissance de la bande passante d’interconnexion – la capacité totale mise à disposition pour l’échange privé et direct de trafic entre une variété de partenaires et fournisseurs à des points d’échange distribués et au sein de datacentres d’hébergement neutres. Les enseignements du GXI :

Pouvoir échanger des volumes de données importants grâce à l’interconnexion est essentiel pour rester compétitif dans une économie numérique

  • Face à la croissance rapide des volumes de données, la consommation de la bande passante d’interconnexion des entreprises devrait faire l’objet d’un taux de croissance annuelle composée (TCAC) de 64 % dans le monde, et dépasser les autres modes d’échange de données entre organisations. Ce taux s’annonce encore plus élevé dans la région EMEA, et pourrait atteindre 67 %. Les entreprises devraient ainsi représenter 60 % de l’ensemble de la bande passante d’interconnexion en 2022.
  • Pour gérer des volumes de données croissants, les organisations se déploient en moyenne sur 9 sites, pour au total 340 interconnexions avec des partenaires fournisseurs de services réseau, cloud et professionnels. Plus précisément, les responsables informatiques d’EMEA se servent de l’interconnexion pour se connecter à d’autres entreprises (25 % contre 29 % en France), à des fournisseurs de services réseau (31 % contre 27 % en France) et à des fournisseurs de services cloud (26 %).
  • Près de la moitié (46 %) des responsables informatiques du monde entier estiment que l’interconnexion peut aider leur entreprise à prendre l’ascendant sur la concurrence. Cette opinion est partagée par 4 personnes interrogées sur 10 en EMEA (39 % contre 35 % en France).

La distance : le principal facteur nuisant aux performances des entreprises numériques

  • Le déploiement de connexions directes et privées à la périphérie du réseau améliore considérablement les performances des applications et l’expérience des utilisateurs.
  • Les charges de travail sensibles nécessitent des temps de réponse situés entre 60 et 20 millisecondes, ce qui oblige les entreprises à rapprocher leurs infrastructures informatiques des points de consommation de bande passante (l’edge computing).
  • Plus du tiers (34 %) des responsables informatiques dans le monde (31 % dans l’ensemble de l’EMEA, et 41 % en France) utilisent l’interconnexion pour profiter d’une connectivité plus rapide.

Les entreprises leaders gagnent en compétitivité en mixant les principaux modèles de déploiement de l’interconnexion

  • Le cas le plus fréquent en matière de bande passante d’interconnexion réside dans l’interconnexion entre plusieurs fournisseurs de services réseau sur plusieurs emplacements en périphérie. Il devrait quadrupler d’ici 2022. Selon les résultats de l’enquête, l’optimisation des performances des réseaux est une priorité pour plus de la moitié (54 %) des responsables informatiques d’EMEA. 
  • L’interconnexion à plusieurs fournisseurs de services cloud et informatiques sur différents sites en périphérie du réseau représente le deuxième cas d’usage, et le modèle le plus florissant, puisque son utilisation devrait être multipliée par 13 d’ici 2022. La mise en place de stratégies multi-cloud constitue une priorité pour près de la moitié (45 %) des responsables informatiques du monde entier. En France 48 % travaillent avec plusieurs fournisseurs de services de cloud public et plus de la moitié (57 %) n’utilisent que des clouds privés.
  • Le reste des cas d’usage concerne l’interconnexion avec des partenaires fournisseurs de services financiers, de contenu et de médias numériques et d’intégration de chaîne d’approvisionnement. Il devrait quintupler d’ici 2022. En France, plus de la moitié (52 %) des responsables informatiques choisissent de travailler avec des partenaires, une solution plus pratique également envisagée par 39 % des répondants.

De nombreuses entreprises investissent massivement dans l’IoT pour devenir « intelligentes »

Soumis par fredericmazue le

Zebra Technologies Corporation a présenté les résultats de la troisième édition de son baromètre intitulé « Intelligent Enterprise Index ». Celui-ci  indique que 61 % des entreprises mondiales sont en passe de devenir « intelligentes » comparé à 49 % en 2018.

Cette étude  internationale analyse comment les entreprises connectent le monde physique et numérique pour continuer à innover avec des systèmes d’aide à la décision en temps réel, des environnements basés sur les données et des flux de travail collaboratif en mobilité. Les scores de l’indice « Intelligent Enterprise » sont calculés sur la base de 11 critères, incluant la stratégie définie pour l’Internet des objets (IoT), le plan d’adoption, la gestion des données et l’analyse intelligente.

Subissant une pression pour améliorer l’expérience client, les acteurs du commerce de détail et de la distribution ont évolué très rapidement au cours des 12 derniers mois. Alors qu’ils étaient en bas du classement en 2018, cette dynamique les a hissés quasiment en tête de liste en 2019, derrière le secteur de la santé, le seul à avoir fait mieux selon les critères de l’étude.

Le nombre de sociétés définies comme des « entreprises intelligentes », à savoir celles obtenant un score de 75 points ou plus, a également augmenté d’une année sur l’autre. Parmi les organisations comptant au moins 250 employés, 17 % ont franchi ce seuil en 2019, contre 11 % seulement en 2018. Il est intéressant de noter que 37 % des PME (petites et moyennes entreprises) évaluées, comptant de 50 à 249 employés, ont obtenu 75 points ou plus à l’Indice. Il en ressort que les PME ayant défini une stratégie IoT sont bien souvent plus « intelligentes » que les grandes entreprises.

« Lorsque nous avons lancé l’Intelligent Enterprise Index il y a trois ans, de nombreuses entreprises s’efforçaient des comprendre les applications possibles de l’IoT dans leur propre environnement», commente Drew Ehlers, Global Futurist chez Zebra Technologies. « Il devient urgent à présent d’améliorer la visibilité opérationnelle et de faciliter la production d'une intelligence actionnable à tous les niveaux de l’entreprise. Les entreprises font preuve d'une plus grande détermination pour exécuter leurs plans IoT et nous assisterons probablement à une hausse des investissements au cours des prochaines années. »

Principaux résultats de l’etude

  • Le rythme d’adoption de l’IoT s’accélère, conduisant des niveaux d’« intelligence » de plus en plus élevés. Le score cumulatif de l’Intelligent Enterprise Index continue de progresser à mesure qu’un nombre croissant d’entreprises passent de la phase d’exploration au déploiement de solutions, le score de 2019 culminant à 61,5 points. Cette augmentation de près de 6 points par rapport à 2018 s’explique largement par les gains d’« intelligence » des organisations dans les secteurs du commerce et du transport-logistique. La progression enregistrée depuis 2017, première année de l’Indice, est de plus de 9 points. La région EMEA, qui affiche un gain de 9 points depuis 2018, est celle qui a connu la plus forte progression cette année.
  • Une croissance continue des investissements dans les solutions IoT et autres plateformes technologiques orientées données. En 2019, les dépenses moyennes globales des entreprises dans ce domaine s’élevaient à 6,4 millions de dollars, soit une hausse annuelle de 39 %. Pour 86 % des entreprises, ce chiffre devrait progresser au cours des 2 années à venir, plus de la moitié des répondants prévoyant de renforcer leurs investissements de 21 à plus de 50 %. 77 % des entreprises de la région EMEA prévoient d’augmenter leurs investissements en matière d’IoT et de mobilité au cours des 2 années à venir.
  • Les déploiements de solutions « intelligentes » ont pris de l’ampleur. Parmi les répondants à l’étude, 46 % mettent actuellement en œuvre leurs solutions IoT à l’échelle de l’entreprise, soit une progression de 38 % par rapport à 2018. De plus, 32 % des entreprises prévoient également d'évoluer vers des déploiements régionaux dans un proche avenir. Parmi les répondants de la région EMEA, 45 % mettent actuellement en œuvre leurs solutions IoT à l’échelle de l’entreprise, soit un gain de 6 points de pourcentage par rapport à l’année précédente. Si l’on tient compte de ceux qui envisagent un déploiement à brève échéance dans l’ensemble de l’entreprise, le chiffre passe à 66 %.
  • La sécurité étant une priorité absolue, les entreprises engagent plus de ressources dans la surveillance continue des systèmes de données. Désormais, 62 % des entreprises surveillent en continu leur sécurité IoT afin de garantir l’intégrité du système et la confidentialité des données. Cela représente un gain annuel de 4 points de pourcentage et une augmentation de 13 points de pourcentage depuis 2017. À l’époque, seuls 49 % des répondants possédaient un protocole de surveillance permanente en matière de sécurité, 47 % d’entre eux contrôlant leur système à intervalles périodiques.

Aujourd’hui, 62 % des entreprises de la région EMEA surveillent en continu leur sécurité IoT afin de garantir l’intégrité du système et la confidentialité des données, comparé à  48 % en 2018, soit un gain annuel de 14 points de pourcentage.

  • Les entreprises basculent vers un écosystème articulé autour d’un unique partenaire pour leur solution « intelligente ». Près de la moitié (49 %) des répondants à l’étude indiquent s’appuyer à présent sur un seul partenaire stratégique pour gérer toute leur solution « intelligentes », y compris les composants et services fournis par des tiers. Parmi les répondants de la région EMEA, 43 % indiquent s’appuyer sur un seul partenaire stratégique pour la gestion de leurs solutions IoT, soit une progression annuelle de 10 point de pourcentage.
  • Le score des PME interrogées dépasse celui des grandes sociétés (64,5 points contre 61,5 points). Ce score plus élevé s’explique par divers résultats, notamment le fait qu’un plus grand nombre de PME indique avoir défini et exécuté une stratégie IoT (69 % contre 62 %).

 Contexte et méthodologie de l’etude

  • L’enquête en ligne a été réalisée du 12 août au 18 septembre 2019 auprès de sociétés du secteur de la santé, de l’industrie, du commerce de détail et de la distribution, ainsi que du transport & logistique.
  • Au total, 950 décideurs informatiques ont été interrogés, issus de 9 pays : États-Unis, Royaume-Uni, France, Allemagne, Mexique, Brésil, Chine, Inde et Japon. Chaque organisation possède au moins 250 employés et affiche un chiffre d’affaires annuel d’au moins 5 millions de dollars. Les données relatives aux PME concernaient des entreprises comptant entre 50 et 249 employés.

Après Paypal, eBay, Mastercard, Stripe et Visa abandonnent le projet Libra

Soumis par fredericmazue le

Cela ressemble à une débandade pour Libra, le projet de cryptomonnaie de Facebook. Après Paypal qui s'est retiré du projet le 7 octobre dernier, ce sont eBay, Mastercard, Stripe et Visa qui quittent le navire, rapporte Reuters.

Là encore ce seraient, semble-t-il, un manque de préparation avec les régulateurs financiers qui serait à l'origine de ces désertions. Reuters rapporte une déclaration de Visa : "Visa a décidé de ne pas adhérer à l'association Libra pour le moment. Nous continuerons à évaluer et notre décision finale sera déterminée par un certain nombre de facteurs, notamment la capacité de l’Association à satisfaire pleinement toutes les attentes réglementaires requises".

Le projet Libra, très mal vu par les élus américains ou européens, semble pourtant vouloir continuer contre vents et marées, à en croire Dante Disparte, responsable des politiques et de la communication de la Libra Association. "Nous visons à aller de l'avant et à continuer de créer une association forte de certaines des plus grandes entreprises, organisations à impact social et autres parties prenantes du monde [...] Bien que la composition des membres de l'Association puisse évoluer et changer au fil du temps, le principe de conception de la gouvernance et de la technologie de Libra, ainsi que la nature ouverte de ce projet, garantissent que le réseau de paiement Libra restera résilient"a-t-il déclaré.

Reuters fait toutefois remarquer qu'avec ces départs, la Libra Association ne compte plus de sociétés de paiement majeures en tant que membres. Les autres membres de l’association, dont Lyft et Vodafone, sont principalement des sociétés de capital-risque, des entreprises de télécommunication, des chaînes de téléphone, des entreprises technologiques, ainsi que des groupes à but non lucratif, remarque encore Reuters.

SUSE abandonne OpenStack Cloud !

Soumis par fredericmazue le

Alors qu'elle été un leader du cloud computing OpenStack Infrastructure-as a-Service pendant des années, la société SUSE cesse la vente de SUSE OpenStack Cloud et ne produira plus de nouvelles versions. Une décision prise quelques mois seulement après la sortie de SUSE OpenStack Cloud 9 et après avoir acquis les actifs de cloud HPE il y a trois ans seulement.

SUSE justifie ce revirement par la volonté de se concentrer sur l'augmentation de ses investissements stratégiques sur le marché de la fourniture d'applications et sur ses opportunités afin de s'aligner sur les tendances technologiques du secteur et sur les besoins de ses clients. 

SUSE projette de porter ses efforts de distributions d'applications basées sur Kubernetes.

SUSE a par ailleurs indiqué sa volonté d'aider ses clients dans leur transition vers des solutions de remplacement.

Source : zdnet.com